Domain werksküche.de kaufen?
Wir ziehen mit dem Projekt
werksküche.de um.
Sind Sie am Kauf der Domain
werksküche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain werksküche.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Klappstuhl, Klappstuhl Mittagspause Loungesessel Bürostuhl StrandstuhlKlappstuhl, Klappstuhl Mittagspause Loungesessel Bürostuhl Strandstuhl. Größe: 70 x 58 x 106 cm (27,5 x 22,8 x 41,7 Zoll), Höhe der Rückenlehne: 67 cm (26,3 Zoll), Höhe des Stuhls: 39 cm (15,3 Zoll) Material: Stahlrohrhalterung + Rattan Details: gewölbtes Kissen, 5-Gang-Verstellung, kein Aufstehen nötig, feine Verarbeitung, handgefertigt, dicke tragende Komponenten, rundes und dickes Stahlrohr, bodenschützende Fußabdeckung Eigenschaften: 1. Gewölbtes Massagekissen 2. Zarte Lederzähigkeit 3. Konstruktion aus präzisen Lagerteilen 4. Breiter Fußprozess ist stärker Das Rahmen-Design ist rost- und korrosionsbeständig und somit besonders langlebig. Farbe:One Color385,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transportwagen für klappbare Catering-StühleDieser Wagen ist für den Transport klappbarer Catering-Stühle bestimmt. Dank der kompakten Abmessungen von 1500 x 1165 x 495 mm lässt er sich auch in engen Gängen und Lagerräumen leicht manövrieren. Die robuste Stahlkonstruktion sorgt für eine lange Lebensdauer und Stabilität bei voller Belastung. Rollen mit einem Durchmesser von 70 mm ermöglichen eine sanfte und leichte Bewegung. Höhe des Wagens über dem Boden: 135 mm Gewicht: 22,5 kg Geeignet für: Cateringbetriebe, Konferenzzentren, Equipmentverleiher und Event-Teams.263,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transportwagen für gerade Catering-TischeRobuster Transportwagen, geeignet für gerade klappbare Catering-Tische. Die Konstruktion aus Stahlprofilen gewährleistet eine lange Lebensdauer auch bei anspruchsvollem Einsatz. Der Wagen ist mit vier schwenkbaren Rollen mit einem Durchmesser von 70 mm ausgestattet. Die Abmessungen 825 × 1880 × 1080 mm bieten ausreichend Platz für die übersichtliche Lagerung und den Transport mehrerer Tische gleichzeitig. Transportwagen für gerade Tische, geeignet für Catering-, Event- und Konferenzbereiche Höhe des Wagens über dem Boden: 140 mm Gesamtmaße: 825 × 1880 × 1080 mm Raddurchmesser: 70 mm Gewicht: 23,5 kg297,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **


Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
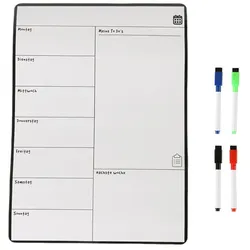
Relaxdays Speiseplan Wochenplaner magnetisch Weiß,SchwarzMit dem Magnetboard planst Du Deine Woche strukturiert und übersichtlich. Die Magnettafel eignet sich ideal als Essensplaner, aber auch zum Notieren anderer Aufgaben, Termine und Ziele. Dank der magnetischen Rückseite haftet der Küchenplaner fest am Kühlschrank und bietet allen Familienmitgliedern einen Einblick in die Wochenplanung. Die abwischbare Oberfläche ermöglicht ein einfaches Aktualisieren, sodass spontane Änderungen kein Problem darstellen.Speiseplan Wochenplaner im Detail- Maße H x B x T: ca. 42 x 30 x 0,7 cm- Gewicht: 260 g- Material: Papier mit Kunststoffbeschichtung, Gummi- Farbe: SchwarzAbwischbares Whiteboard für die Küche- Ideal zur übersichtlichen Essensplanung für eine Woche- Auch zum Notieren von Aufgaben und Terminen- Für Montag bis Sonntag - 2 Felder für Einkaufsliste etc.- Magnetische Rückseite haftet fest am Kühlschrank- Abwischbare Oberfläche zum einfachen Aktualisieren- Einblick in die Wochenplanung für die ganze Familie- Inklusive 4 farbigen Markern für eine bessere ÜbersichtLieferumfang- 1x Haushaltsplaner- 4x Marker- Dekoartikel sind nicht im Lieferumfang enthalten11,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klappstuhl, Klappstuhl Mittagspause Loungesessel Bürostuhl StrandstuhlKlappstuhl, Klappstuhl Mittagspause Loungesessel Bürostuhl Strandstuhl. Größe: 70 x 58 x 106 cm (27,5 x 22,8 x 41,7 Zoll), Höhe der Rückenlehne: 67 cm (26,3 Zoll), Höhe des Stuhls: 39 cm (15,3 Zoll) Material: Stahlrohrhalterung + Rattan Details: gewölbtes Kissen, 5-Gang-Verstellung, kein Aufstehen nötig, feine Verarbeitung, handgefertigt, dicke tragende Komponenten, rundes und dickes Stahlrohr, bodenschützende Fußabdeckung Eigenschaften: 1. Gewölbtes Massagekissen 2. Zarte Lederzähigkeit 3. Konstruktion aus präzisen Lagerteilen 4. Breiter Fußprozess ist stärker Das Rahmen-Design ist rost- und korrosionsbeständig und somit besonders langlebig. Farbe:One Color385,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Transportwagen für klappbare Catering-StühleDieser Wagen ist für den Transport klappbarer Catering-Stühle bestimmt. Dank der kompakten Abmessungen von 1500 x 1165 x 495 mm lässt er sich auch in engen Gängen und Lagerräumen leicht manövrieren. Die robuste Stahlkonstruktion sorgt für eine lange Lebensdauer und Stabilität bei voller Belastung. Rollen mit einem Durchmesser von 70 mm ermöglichen eine sanfte und leichte Bewegung. Höhe des Wagens über dem Boden: 135 mm Gewicht: 22,5 kg Geeignet für: Cateringbetriebe, Konferenzzentren, Equipmentverleiher und Event-Teams.263,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transportwagen für gerade Catering-TischeRobuster Transportwagen, geeignet für gerade klappbare Catering-Tische. Die Konstruktion aus Stahlprofilen gewährleistet eine lange Lebensdauer auch bei anspruchsvollem Einsatz. Der Wagen ist mit vier schwenkbaren Rollen mit einem Durchmesser von 70 mm ausgestattet. Die Abmessungen 825 × 1880 × 1080 mm bieten ausreichend Platz für die übersichtliche Lagerung und den Transport mehrerer Tische gleichzeitig. Transportwagen für gerade Tische, geeignet für Catering-, Event- und Konferenzbereiche Höhe des Wagens über dem Boden: 140 mm Gesamtmaße: 825 × 1880 × 1080 mm Raddurchmesser: 70 mm Gewicht: 23,5 kg297,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transportwagen für runde Catering-TischeDer praktische Transportwagen ist für die sichere Handhabung und den Transport runder Catering-Tische bestimmt. Dank der robusten Stahlkonstruktion gewährleistet er hohe Stabilität selbst bei häufiger Nutzung. Der Wagen ist mit vier schwenkbaren Rollen mit einem Durchmesser von 70 mm und weicher Gummilauffläche ausgestattet. Mit seinen Gesamtmaßen von 1825 × 1070 mm bietet er ausreichend Platz für das bequeme Aufladen auch mehrerer Tische. Die Wagenhöhe von 140 mm über dem Boden erleichtert die Handhabung und sorgt für eine ergonomische Bedienung. Transportwagen für runde Tische, geeignet für Catering-, Event- und Konferenzbereiche Höhe des Wagens über dem Boden 140 mm Gesamtmaße 915 × 1825 × 1070 mm Raddurchmesser 70 mm Gewicht 25,5 kg303,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Franz, Margit: Mahlzeit! Der Kita-Speiseplan in BildernMahlzeit! Der Kita-Speiseplan in Bildern , Fotokartei mit 232 Lebensmitteln, Register und Blankokarten zum Download. Essensplan in Bildern für die Kita: Partizipation & Integration , Rückwände > Duschen, Badewannen & Teile , Auflage: Neuauflage, Erscheinungsjahr: 201902, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: DIN A6, 228 Karten, auf festem 350g-Karton, doppelt laminiert, inkl. Register, mit 24-seitigem Begleitheft, in stabiler Stülpschachtel, in Folie eingeschweißt, Autoren: Franz, Margit, Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 232, Keyword: bildkarten essen; bildkarten lebensmittel; essen symbol; essensplan kita; kindergarten essen; kita mittagessen; mahlzeit bilder; mittagessen krippe; partizipation kita; speiseplanung; sprachförderung; tischgebet; tischsprüche kita; vesper essen kita; wochenspeiseplan, Fachschema: Ernährung~Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Pädagogik / Kindergarten, Vorschulalter, Bildungszweck: für die Vorschule, Warengruppe: NB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Text Sprache: ger, Sender’s product category: BUNDLE, Sender’s product category: NONBO, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien, Länge: 226, Breite: 161, Höhe: 65, Gewicht: 1666, Produktform: Box, Genre: Spiele, PBS, Genre: Spiele, PBS, Beinhaltet: B0000061828001 4260179513565-1 B0000061828002 4260179513565-2, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Lagerartikel, WolkenId: 252044050,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.